

La méthode UVA change le calcul des coûts
Un des aspects principaux du fonctionnement de l’entreprise est le calcul et le contrôle des coûts qui dans la plupart des entreprises reposent sur le référentiel que représente la marge sur les produits.
Dans le passé, les coûts de production c’est-à-dire les coûts directs constituaient la grande majorité de tous les coûts. Partant, l’attribution plus ou moins arbitraire de coûts indirects – relativement faibles – aux produits, ne falsifiait pas exagérément les résultats. Depuis, la situation a radicalement changé. Une grande partie – systématiquement croissante – des coûts devient indirecte. Cela signifie que l’introduction des clés de répartition arbitraires induit une perte significative de précision des résultats. Dans le contexte actuel marqué par une forte pression sur les prix, la rentabilité dans certains secteurs économiques ne dépasse pas quelques pourcents. Un manque de précision dans le calcul des coûts ou dans la fixation des prix peut transformer rapidement un bénéfice attendu en perte. C’est la raison pour laquelle la prise en compte de tous les coûts et la précision de leur attribution est si importante.
Depuis quelques temps, certains auteurs et praticiens mettent l’accent sur la rentabilité des clients : certains sont déficitaires et peuvent considérablement dégrader la rentabilité globale de l’entreprise, sans que les dirigeants en soient conscients. En effet, les méthodes traditionnelles de gestion, telles que le direct costing ou le coût complet, ne permettent pas de mettre ce phénomène en lumière. Cela vient du fait que ces méthodes n’analysent pas le « coût pour servir le client » c’est-à-dire, le coût généré par les fonctions indirectes comme les visites commerciales, l’administration des ventes, la préparation des expéditions, les conditions de règlement, les conditions de livraison, etc.
La méthode UVA met le client au centre du système décisionnel. Lorsqu’un client a fait un achat pour un montant donné, l’entreprise a gagné ou perdu de l’argent ? Pour répondre à cette question il faut analyser finement tous les processus réalisés par toutes les fonctions de l’entreprise et calculer leurs coûts. Le résultat d’une vente est la différence entre le montant encaissé et le coût de la vente, qui est composé de :
- coûts liés aux produits depuis leur conception jusqu’au service après-vente
- coûts commerciaux liés au client
- coûts administratifs liés à la commande
- coûts logistiques liés à la livraison
Le modèle des coûts où le référentiel se trouve sur les ventes donne une précision de calcul qui ne peut pas être atteinte avec le modèle basé sur les produits. La nouvelle approche ouvre des possibilités nouvelles pour l’analyse des résultats, pour la prise des décisions et, in fine, pour la meilleure gestion de l’entreprise.
Un article à retrouver dans son intégralité dans Qualité Références numéro 67-68
Messaging : quand l’exigence de qualité conduit au rapprochement de Docoon et Vega Services
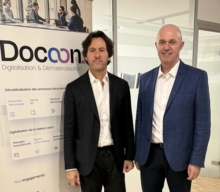
La qualité, premier critère de choix dans les communications critiques Dans de nombreux secteurs, les communications numériques constituent un maillon essentiel des processus métier. Notifications bancaires, confirmations de transactions, alertes, communications clients ou échanges administratifs : la bonne transmission d’un message peut conditionner la continuité d’une activité, la qualité de la relation client et, parfois, […]
Mois de la Qualité 2026 : l’IA et le facteur humain au cœur des transformations
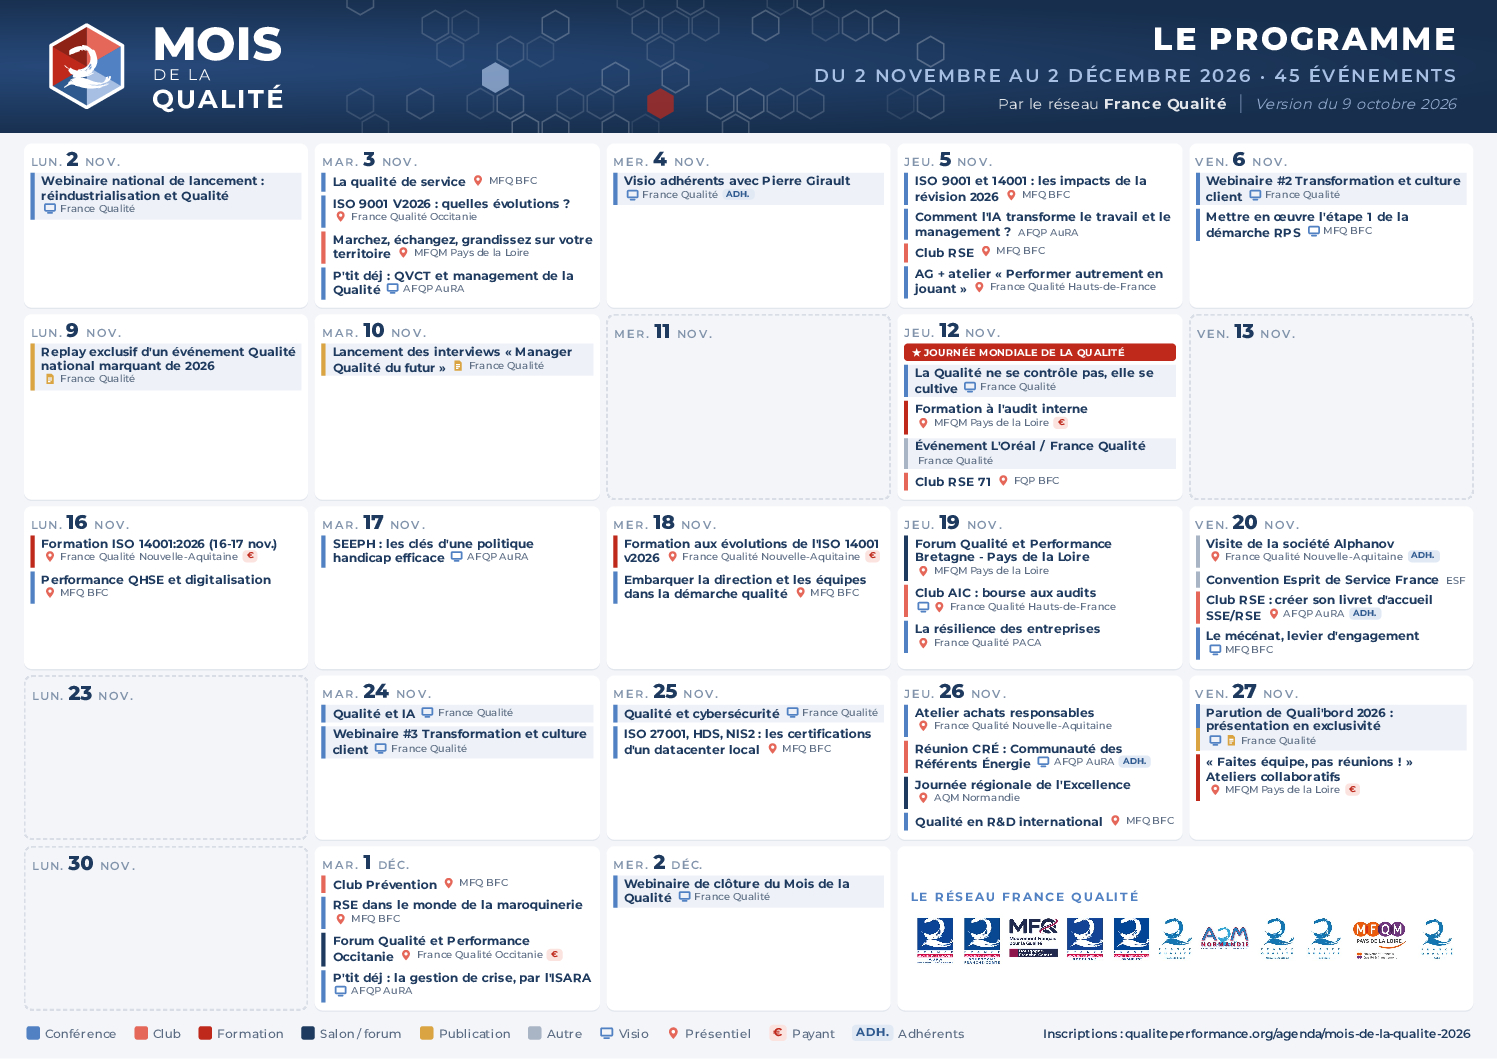
La qualité face aux transformations des entreprises La qualité en entreprise ne se limite plus au contrôle de la conformité des produits ou à la mise en œuvre de procédures. Elle intervient également dans le management des équipes, la maîtrise des risques, la transformation numérique et l’amélioration de la performance opérationnelle. Le programme du Mois […]
Qualité du management : ce que La Fontaine nous apprend encore sur la performance des organisations
Quand la qualité ne dépend plus seulement des processus Les démarches qualité ont depuis longtemps dépassé la seule conformité documentaire. Dans les organisations, la robustesse d’un système repose aussi sur la manière dont les équipes s’approprient les règles, remontent les écarts, arbitrent, coopèrent et prennent des décisions. C’est précisément sur ce terrain que l’approche de […]